Humidité
Dégât des eaux en copropriété à Grenoble : la marche à suivre
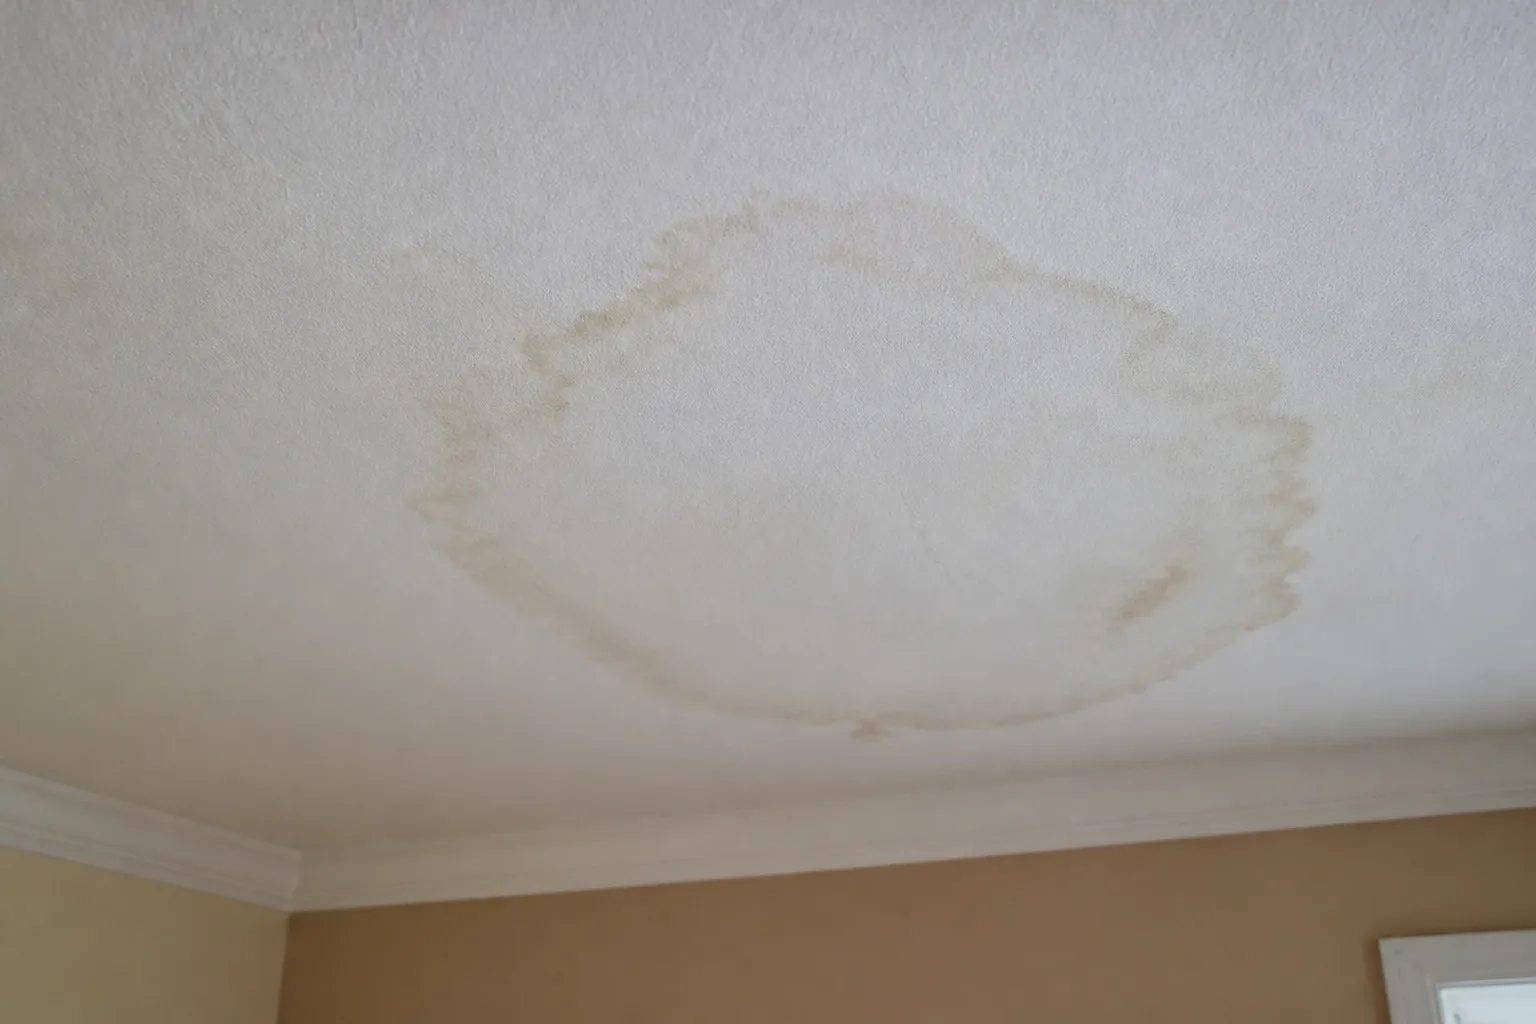
Une auréole au plafond, de l’eau chez le voisin du dessous : le dégât des eaux est le sinistre le plus banal de la copropriété, et l’un des plus mal gérés. Entre la recherche de fuite, la convention IRSI, les constats amiables et les travaux, l’ordre des opérations fait toute la différence. Voici la marche à suivre, étape par étape, et les pièges à éviter.
Plus de 65 experts certifiésAvis neutre et indépendantIntervention dans toute la France
Humidité
L’essentiel
Dans le parc grenoblois, où dominent les immeubles collectifs des années 50 à 80 avec leurs colonnes d’eau vieillissantes, le dégât des eaux rythme la vie des copropriétés. Mal traité, il s’enlise : fuite jamais vraiment trouvée, plafonds refaits qui retachent, assureurs qui se renvoient le dossier, voisins fâchés. Bien traité, il se referme en quelques semaines. Cet article déroule la méthode : les gestes immédiats, la recherche de cause, le cadre de la convention IRSI entre assureurs, les responsabilités selon l’origine, et le rôle d’un expert indépendant quand le dossier se complique.
Urgence
Les premières heures : limiter et tracer
Les gestes immédiats tiennent en trois verbes : couper, l’arrivée d’eau concernée si la fuite est active, ou faire couper la colonne par le gardien ou le syndic ; protéger, bâcher les meubles, mettre les équipements électriques hors tension dans les zones mouillées ; tracer, photographier et filmer les dommages datés, chez soi et si possible chez le voisin concerné.
Prévenir ensuite les intéressés : le voisin d’où l’eau semble venir, le syndic si les parties communes sont touchées ou si l’origine est incertaine, et son propre assureur dans les délais du contrat, cinq jours ouvrés en règle générale pour un dégât des eaux. Aucune de ces démarches n’exige d’avoir déjà identifié la cause : on déclare un sinistre, pas un coupable.
Cause
Trouver la cause réelle, pas la cause apparente
L’eau voyage : elle suit les canalisations, les gaines, les planchers, et sort parfois à plusieurs mètres de son origine. L’auréole chez vous ne désigne pas forcément le voisin immédiatement au dessus. Les origines classiques en collectif : joints et flexibles sanitaires, étanchéités de douche fatiguées, colonnes communes corrodées, infiltrations par façade ou toiture terrasse qui imitent un dégât des eaux.
La recherche de cause mobilise des moyens gradués : inspection visuelle, mise en pression des réseaux, colorants, caméra thermique, et doit s’arrêter dès que la cause est démontrée. Une réparation de plafond engagée sans cause identifiée est le grand classique du plafond qui retache trois mois après.
IRSI
La convention IRSI : qui gère quoi
Pour la grande généralité des dégâts des eaux en immeuble, les assureurs appliquent la convention IRSI : l’assureur de l’occupant du local sinistré, l’assureur gestionnaire, pilote le dossier, organise la recherche de fuite et indemnise selon des tranches de montant conventionnelles. Ce mécanisme simplifie : une seule porte d’entrée pour la victime, des recours entre assureurs réglés entre eux.
À retenir côté pratique : la recherche de fuite est encadrée par la convention, son coût pris en charge selon les cas par l’assureur gestionnaire, et les barèmes conventionnels ne font pas obstacle à une discussion sur le montant réel des dommages. La convention organise les rapports entre assureurs ; elle ne définit pas vos droits à réparation intégrale.
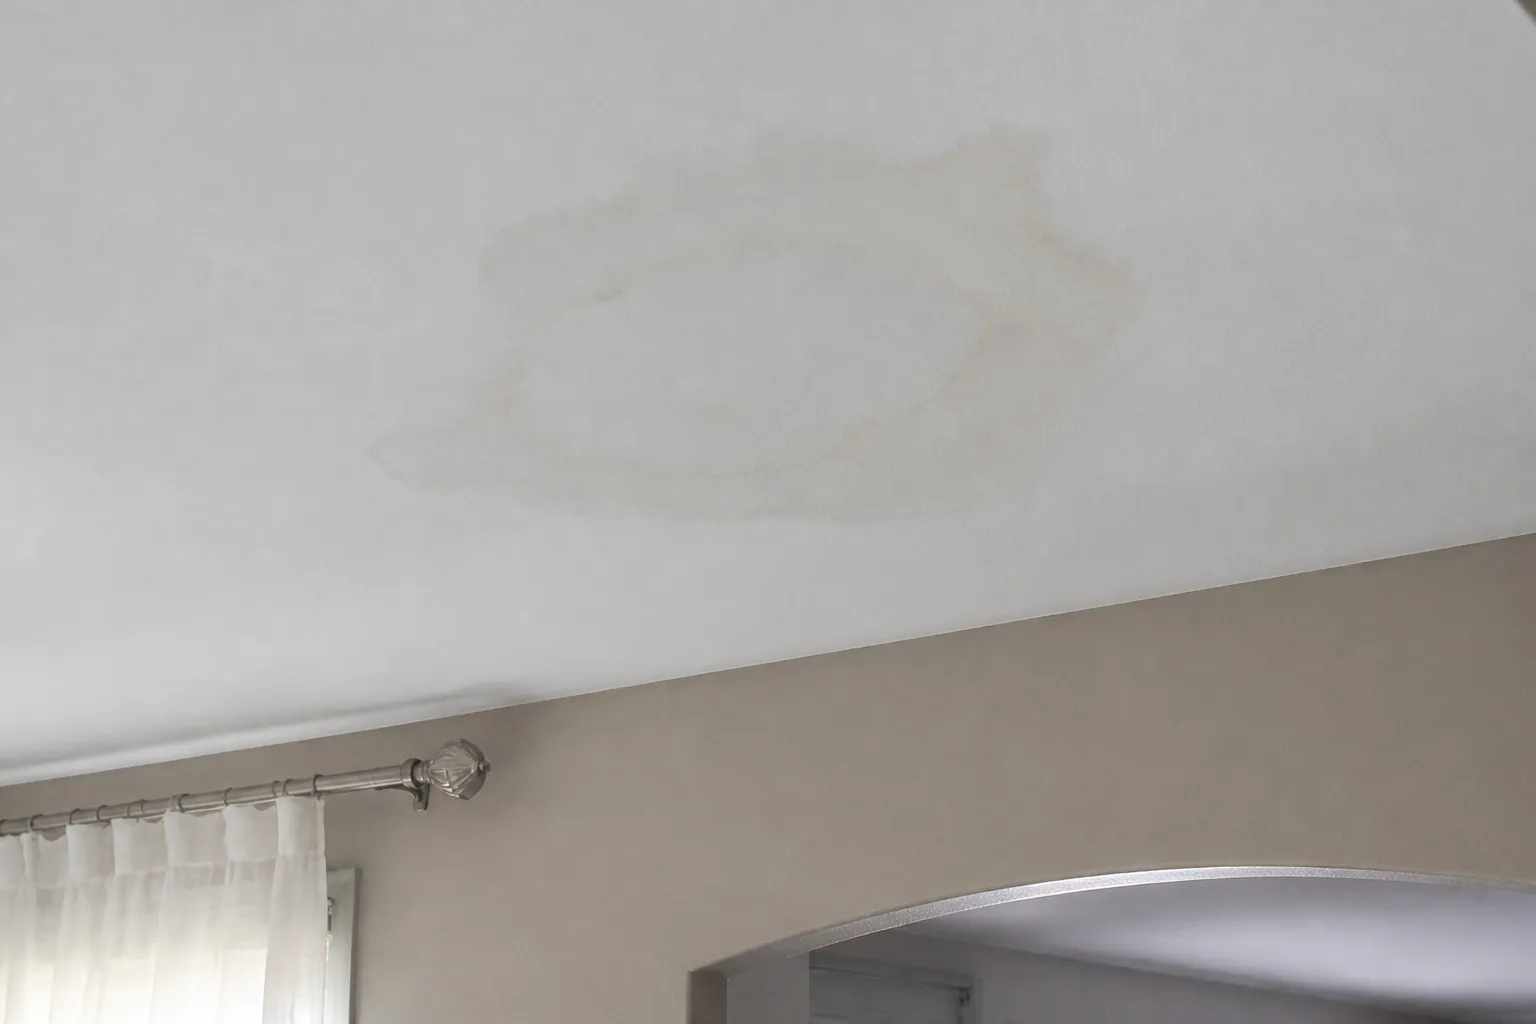
L’eau voyage dans les planchers et les gaines : l’auréole ne désigne pas toujours le voisin du dessus.
Responsabilités
Privatif, commun : qui est responsable de quoi
La frontière des responsabilités suit celle des équipements : les canalisations et équipements privatifs, après compteur, flexibles, joints, appareils, engagent l’occupant ou le copropriétaire du lot ; les colonnes communes, réseaux collectifs et ouvrages d’étanchéité de l’immeuble relèvent du syndicat des copropriétaires. Le règlement de copropriété précise les cas limites, chutes encastrées notamment.
La distinction commande aussi la prise en charge des travaux de réparation de la cause : au propriétaire du lot la reprise de son équipement fuyard, au syndicat la réfection de la colonne ou de l’étanchéité commune. L’indemnisation des dommages, elle, suit le circuit des assurances, quelle que soit l’origine.
Enlisement
Quand le dossier s’enlise : les blocages types
Trois enlisements reviennent sans cesse. La fuite introuvable : recherches superficielles répétées, chacune concluant chez l’autre ; le remède est une recherche instrumentée sérieuse, au besoin contradictoire. Le voisin injoignable ou de mauvaise volonté : le syndic et les assureurs disposent de leviers, accès aux parties communes, mise en demeure, référé si nécessaire.
Troisième blocage : l’indemnisation au rabais, plafonds refaits en simple peinture quand l’embellissement complet s’impose, vétusté appliquée sans justification, délais qui s’étirent. C’est le terrain de l’expert d’assuré : contre expertise des dommages, chiffrage contradictoire, discussion technique avec l’expert de la compagnie. Le rapport indépendant rééquilibre un dialogue par nature asymétrique.
Récurrence
Dégâts des eaux à répétition : chercher la cause de fond
Un logement qui connaît trois dégâts des eaux en deux ans n’a pas de malchance : il a une cause de fond. Colonnes en fin de vie qui multiplient les percements, étanchéités de douches des années 70 jamais refaites, terrasses dont les relevés d’étanchéité lâchent, condensations chroniques prises pour des fuites.
À l’échelle de l’immeuble, le traitement est patrimonial : diagnostic des réseaux communs, plan pluriannuel de remplacement des colonnes, campagnes sur les étanchéités. Un audit technique indépendant objective l’état réel et alimente les décisions d’assemblée : les copropriétés qui anticipent paient des travaux ; celles qui subissent paient des travaux plus des sinistres en chaîne.
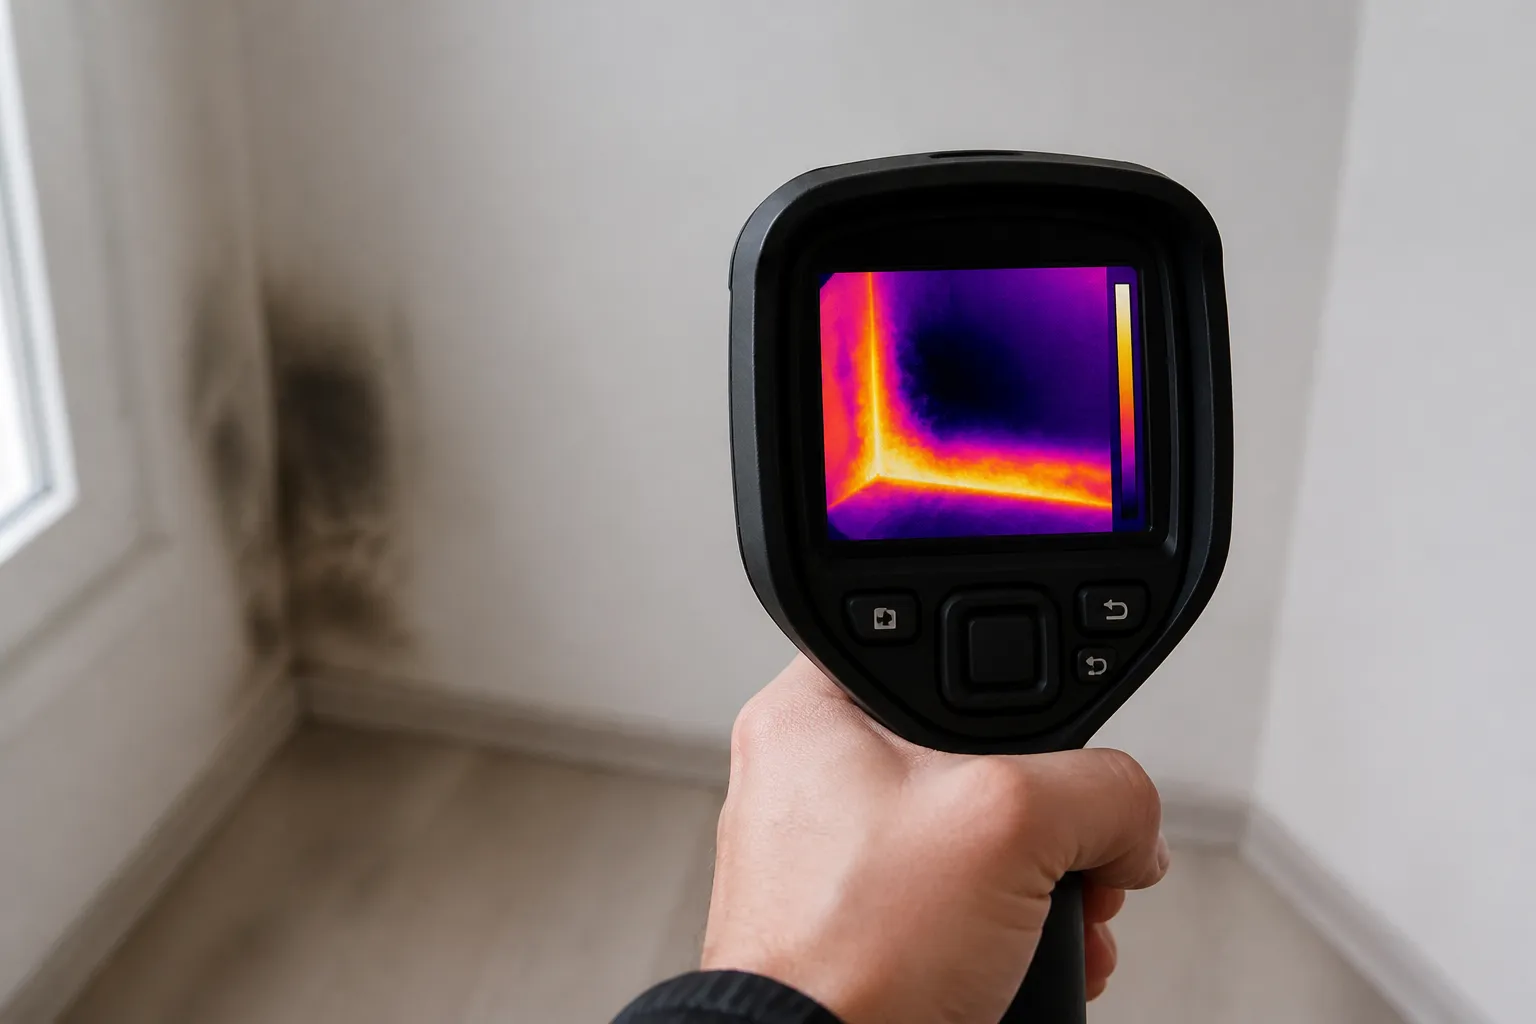
La caméra thermique repère les cheminements froids de l’eau sans ouvrir les plafonds au hasard.
Travaux
Réparer dans le bon ordre : cause, séchage, embellissements
L’ordre des travaux ne se négocie pas : d’abord la réparation de la cause, démontrée et vérifiée ; ensuite le séchage, qui prend des semaines pour des planchers et cloisons gorgés, et se contrôle à l’humidimètre plutôt qu’à l’œil ; enfin les embellissements, peintures, sols, plafonds.
Refaire les peintures sur des supports encore humides fait cloquer et moisir : c’est la seconde cause des plafonds qui retachent, après la fuite mal réparée. En cas de doute sur l’assèchement, une mesure contradictoire avant travaux de finition protège tout le monde, assuré, assureur et entreprise.
Locatif
Le cas locatif : locataire, bailleur, assurances
En location, le partage suit la cause : entretien courant et équipements de l’occupant, joints, flexibles, relèvent du locataire et de son assurance habitation obligatoire ; vétusté des installations et désordres du bâti relèvent du bailleur. L’état des lieux et la chronologie des signalements pèsent lourd dans les dossiers contestés.
Le locataire qui signale une infiltration récurrente par écrit protège ses droits : si le bailleur n’agit pas et que le logement se dégrade, humidité persistante, moisissures, la question de la décence, décret 2002-120, peut s’inviter au dossier. À l’inverse, le bailleur confronté à un dégât d’usage manifeste documente l’origine par la recherche de cause avant d’imputer.
Expertise
Ce qu’apporte l’expert indépendant
Dans un dégât des eaux simple, le circuit conventionnel suffit. L’expert indépendant devient utile quand le dossier se complique : cause contestée ou introuvable, sinistres récurrents, indemnisation proposée inférieure aux dommages réels, désaccord entre voisins ou avec le syndic sur les responsabilités, ou dommages importants, parquets, mobilier, perte d’usage.
Son travail : établir techniquement l’origine, qualifier les dommages de façon exhaustive, séchage et reprises comprises, chiffrer contradictoirement, et assister l’assuré dans la discussion avec l’expert de la compagnie. Le rapport sert aussi en copropriété pour trancher la frontière privatif commun sur pièces, plutôt qu’à l’usure des assemblées.
Pour aller plus loin
Articles et expertises liés
Nos prestations et nos guides sur le même sujet.
Questions fréquentes
Questions fréquentes
Dans quel délai dois je déclarer un dégât des eaux ?
Les contrats prévoient en règle générale cinq jours ouvrés à compter de la découverte. Déclarez même si la cause est inconnue : la déclaration ouvre le dossier et déclenche la recherche. Joignez photos datées et premier descriptif des dommages, en vous réservant d’en compléter la liste.
Qui paie la recherche de fuite ?
Dans le cadre conventionnel, l’assureur gestionnaire, celui de l’occupant sinistré, organise et prend en charge la recherche selon les règles de la convention IRSI. En dehors, la charge suit l’origine. Conservez les factures : une recherche avancée par vos soins se discute au dossier.
Mon plafond a été refait et la tache revient : que faire ?
Deux hypothèses dominent : la cause n’était pas réparée, ou les embellissements ont été faits sur support non séché. Exigez une vérification de la réparation et des mesures d’humidité ; au besoin, une contre expertise établit la cause réelle. Ne laissez pas repeindre une troisième fois sans mesures.
Le syndic refuse d’intervenir sur une colonne commune qui fuit : quels recours ?
Mise en demeure écrite au syndic, qui a l’obligation d’assurer la conservation de l’immeuble ; en urgence, il peut faire exécuter les travaux nécessaires. S’il n’agit pas, le copropriétaire peut saisir le juge, au besoin en référé. Un constat technique de la fuite appuie puissamment la démarche.
L’assureur applique une forte vétusté sur mes embellissements : est-ce contestable ?
Oui : la vétusté doit être justifiée, âge et état réels des revêtements, et certains contrats la rachètent en tout ou partie. Factures, photos antérieures et contre chiffrage d’un expert d’assuré font bouger les propositions. La première offre n’est pas la dernière.
Un dégât des eaux doit il être signalé lors de la vente du logement ?
Un sinistre réparé, cause traitée et reprises faites, se mentionne loyalement sans faire obstacle à la vente. Dissimuler un désordre actif ou récurrent expose au recours pour vices cachés. Le dossier complet, recherche de cause, factures, rassure l’acquéreur et protège le vendeur.
Besoin d’un avis d’expert ?
Contactez nous pour organiser l’expertise, ou appelez le 0 805 69 09 69 (appel gratuit), du lundi au vendredi de 9h à 19h.
Sources
- Convention IRSI, dispositions applicables aux dégâts des eaux en immeuble
- Loi du 10 juillet 1965 et règlementation de la copropriété
- Décret 2002-120 relatif au logement décent